Domain vermögensmasse.de kaufen?
Wir ziehen mit dem Projekt
vermögensmasse.de um.
Sind Sie am Kauf der Domain
vermögensmasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vermögensmasse.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **


Ähnliche Suchbegriffe für HRI---Handbuch-Restrukturierung
Top-Angebote
Produkte zum Begriff HRI---Handbuch-Restrukturierung:
-
HRI - Handbuch Restrukturierung in der Insolvenz, Taschenbuch von , RWS Vlg Kommunikationsforum, 978-3-8145-1016-3Hri - Handbuch Restrukturierung In Der Insolvenz, Taschenbuch Von, Rws Vlg Kommunikationsforum, 978-3-8145-1016-3, Seitenanzahl: 1622248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HRI I - Handbuch Restrukturierung vor der InsolvenzHRI I - Handbuch Restrukturierung vor der Insolvenz , Das Werk stellt die vorinsolvenzliche Sanierung nach dem StaRUG umfassend und in allen Aspekten dar. Es gibt Insolvenzpraktikern, Beratern und Fachleuten aus anderen Rechtsgebieten einen fundierten systematischen Überblick über die Werkzeuge und Möglichkeiten einer Restrukturierung vor der Insolvenz. Die Darstellungen bleiben dabei nicht bei Restrukturierungsinhalten stehen, sondern beziehen betriebswirtschaftliche, arbeits- und steuerrechtliche Themen mit ein. Der Praxisbezug zeigt sich darüber hinaus in Checklisten, Musterformulierungen und praktischen Hinweisen. Das HRI I steht als eigenständiges Werk neben dem bisherigen "HRI", jetzt "HRI II - Handbuch Restrukturierung in der Insolvenz" und konzentriert sich auf alle inhaltlichen und praktischen Sachverhalte vor der Insolvenz. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202307, Produktform: Leinen, Redaktion: Bork, Reinhard~Kübler, Bruno M.~Prütting, Hanns, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Keyword: Insolvenzrecht; Restrukturierung; StaRUG, Fachschema: Insolvenz - Insolvenzrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVI, Seitenanzahl: 1110, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: RWS Verlag, Verlag: RWS Verlag, Verlag: RWS Verlag Kommunikationsforum GmbH & Co. KG, Länge: 248, Breite: 176, Höhe: 54, Gewicht: 1616, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1166112198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HRI I - Handbuch Restrukturierung vor der Insolvenz, Taschenbuch von , RWS Vlg Kommunikationsforum, 978-3-8145-8247-4Hri I - Handbuch Restrukturierung Vor Der Insolvenz, Taschenbuch Von, Rws Vlg Kommunikationsforum, 978-3-8145-8247-4, Seitenanzahl: 1110198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HRI II - Handbuch Restrukturierung in der Insolvenz, Taschenbuch von Florian Becker, RWS Vlg Kommunikationsforum, 978-3-8145-2010-0Hri Ii - Handbuch Restrukturierung In Der Insolvenz, Taschenbuch Von Florian Becker, Rws Vlg Kommunikationsforum, 978-3-8145-2010-0, Seitenanzahl: 1596248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Ist ein Handbuch eine Monographie?
Ein Handbuch und eine Monographie sind zwei verschiedene Arten von Veröffentlichungen. Ein Handbuch ist in der Regel ein umfassendes Nachschlagewerk, das Informationen zu einem bestimmten Thema liefert, während eine Monographie ein wissenschaftliches Werk ist, das sich mit einem spezifischen Thema eingehend befasst. Obwohl beide Arten von Veröffentlichungen ähnliche Merkmale aufweisen können, wie z.B. eine strukturierte Darstellung von Informationen, sind sie in ihrem Zweck und ihrer Zielgruppe unterschiedlich. Ein Handbuch richtet sich oft an ein breiteres Publikum, während eine Monographie in der Regel für Fachleute oder Forscher geschrieben wird. In Bezug auf den Inhalt kann ein Handbuch verschiedene Autoren und Perspektiven enthalten, während eine Monographie normalerweise von einem einzigen Autor verfasst wird und eine zusammenhängende Argumentation präsentiert. Insgesamt kann man sagen, dass ein Handbuch und eine Monographie zwar beide Formen der Wissensvermittlung sind, aber in ihrer Struktur, ihrem Zweck und ihrer Zielgruppe deutlich voneinander abweichen. **
Ist ein Handbuch ein Lehrbuch?
Ein Handbuch und ein Lehrbuch haben ähnliche Funktionen, da sie beide Informationen und Anleitungen zu einem bestimmten Thema bieten. Allerdings gibt es einige Unterschiede zwischen den beiden. Ein Handbuch ist in der Regel praxisorientierter und dient dazu, konkrete Anleitungen und Hilfestellungen zu geben, während ein Lehrbuch eher theoretisch orientiert ist und Wissen vermittelt. Ein Handbuch kann auch als Nachschlagewerk dienen, um spezifische Probleme oder Fragen zu lösen, während ein Lehrbuch dazu dient, ein umfassendes Verständnis eines Themas zu vermitteln. Letztendlich hängt es von der Struktur und dem Inhalt des jeweiligen Handbuchs oder Lehrbuchs ab, ob man sie als dasselbe oder unterschiedlich betrachtet. **
Ist ein Handbuch ein Sammelband?
Ein Handbuch ist im Allgemeinen kein Sammelband. Ein Handbuch ist ein Nachschlagewerk, das spezifische Informationen zu einem bestimmten Thema oder einer bestimmten Tätigkeit bietet. Es ist in der Regel strukturiert und organisiert, um dem Leser einen schnellen Zugriff auf relevante Informationen zu ermöglichen. Ein Sammelband hingegen ist eine Sammlung von verschiedenen Texten oder Artikeln, die oft von verschiedenen Autoren verfasst wurden und sich um ein gemeinsames Thema drehen. Während ein Handbuch als praktisches Nachschlagewerk konzipiert ist, ist ein Sammelband eher dazu gedacht, verschiedene Perspektiven oder Ansätze zu einem Thema zu präsentieren. **
Top-Angebote
Produkte zum Begriff HRI---Handbuch-Restrukturierung:
-
HRI - Handbuch Restrukturierung in der Insolvenz, Fachbücher von Bruno M. KüblerAus den Besprechungen zur Vorauflage: Deutlich macht das HRI in überzeugender Weise, dass das ESUG in der Praxis nicht nur angekommen, sondern auch angenommen worden ist und es nun darum geht, den weiteren Ausbau gemeinsam mit allen Beteiligten voranzutreiben. Hierzu leistet die 2. Auflage des HRI einen überragenden Beitrag und gibt für jeden Praktiker, sei er Insolvenzverwalter oder Berater, wichtige Anregungen und Hinweise zur professionellen Umsetzung – denn nur mit der Professionalität auf allen Seiten lassen sich die Sanierungserfolge für Unternehmen in der Krise unter dem Schutz des Insolvenzrechts realisieren. Prof. Dr. Hans Haarmeyer, in: ZInsO 3/2015 "Schlicht unverzichtbar." RiAG Frank Frind, in: InsbürO 4/2015.248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HRI II - Handbuch Restrukturierung in der Insolvenz, Fachbücher von Florian BeckerMit Inkrafttreten des ESUG und des SanInsFoG ist das Insolvenzrecht zu einem modernen Sanierungsinstrument umgebaut worden. Das HRI begleitet diese Entwicklung von Beginn an und ist zu einem Synonym für sanierungsrechtliches Fachwissen geworden. In der vierten Auflage berücksichtigt das Werk die Neuregelungen und das vorgeschaltete Restrukturierungsverfahren. Das HRI zeichnet die sich durch die Änderungen des SanInsFoG ergebenden Möglichkeiten und Werkzeuge auf und verschafft Restrukturierungsberatern, Insolvenzverwaltern und allen Praktikern im insolvenznahen Umfeld eine fundierte Gesamtsicht und präsentiert professionelle Umsetzungsmöglichkeiten.248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HRI - Handbuch Restrukturierung in der Insolvenz, Taschenbuch von , RWS Vlg Kommunikationsforum, 978-3-8145-1016-3Hri - Handbuch Restrukturierung In Der Insolvenz, Taschenbuch Von, Rws Vlg Kommunikationsforum, 978-3-8145-1016-3, Seitenanzahl: 1622248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HRI I - Handbuch Restrukturierung vor der InsolvenzHRI I - Handbuch Restrukturierung vor der Insolvenz , Das Werk stellt die vorinsolvenzliche Sanierung nach dem StaRUG umfassend und in allen Aspekten dar. Es gibt Insolvenzpraktikern, Beratern und Fachleuten aus anderen Rechtsgebieten einen fundierten systematischen Überblick über die Werkzeuge und Möglichkeiten einer Restrukturierung vor der Insolvenz. Die Darstellungen bleiben dabei nicht bei Restrukturierungsinhalten stehen, sondern beziehen betriebswirtschaftliche, arbeits- und steuerrechtliche Themen mit ein. Der Praxisbezug zeigt sich darüber hinaus in Checklisten, Musterformulierungen und praktischen Hinweisen. Das HRI I steht als eigenständiges Werk neben dem bisherigen "HRI", jetzt "HRI II - Handbuch Restrukturierung in der Insolvenz" und konzentriert sich auf alle inhaltlichen und praktischen Sachverhalte vor der Insolvenz. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202307, Produktform: Leinen, Redaktion: Bork, Reinhard~Kübler, Bruno M.~Prütting, Hanns, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Keyword: Insolvenzrecht; Restrukturierung; StaRUG, Fachschema: Insolvenz - Insolvenzrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVI, Seitenanzahl: 1110, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: RWS Verlag, Verlag: RWS Verlag, Verlag: RWS Verlag Kommunikationsforum GmbH & Co. KG, Länge: 248, Breite: 176, Höhe: 54, Gewicht: 1616, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1166112198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
Ähnliche Suchbegriffe für HRI---Handbuch-Restrukturierung
-
HRI I - Handbuch Restrukturierung vor der Insolvenz, Taschenbuch von , RWS Vlg Kommunikationsforum, 978-3-8145-8247-4Hri I - Handbuch Restrukturierung Vor Der Insolvenz, Taschenbuch Von, Rws Vlg Kommunikationsforum, 978-3-8145-8247-4, Seitenanzahl: 1110198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HRI II - Handbuch Restrukturierung in der Insolvenz, Taschenbuch von Florian Becker, RWS Vlg Kommunikationsforum, 978-3-8145-2010-0Hri Ii - Handbuch Restrukturierung In Der Insolvenz, Taschenbuch Von Florian Becker, Rws Vlg Kommunikationsforum, 978-3-8145-2010-0, Seitenanzahl: 1596248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
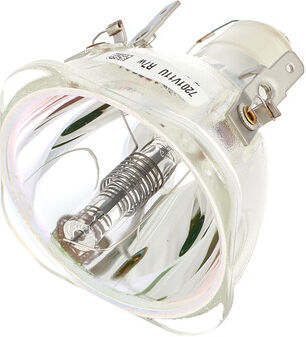
Osram Sirius HRI 100W 9300KOsram Sirius HRI 100W 9300 K, Entladungslampe, Nennleistung: 100 W, Nennstrom: 1,1 A, Nennlichtstrom: 3400 lm, Farbtemperatur: 9300 K, Farbwiedergabeindex Ra: 55, Lebensdauer: ca. 6000 h, Brennstellung: Beliebig, Speziallampe: Dieses Leuchtmittel ist zum Einsatz im Bühnen- und Theaterbereich bestimmt. Dieses Leuchtmittel ist nicht zur Raumbeleuchtung in Haushalten geeignet.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
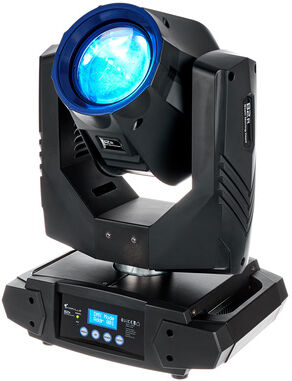
Stairville B2R Beam Moving Head HRIStairville B2R Beam Moving Head HRI, leistungsstarker 132W HRI Beam Moving Head mit professionellen Features, extrem Scharfer und enger Beam der sich auch auf größeren Bühnen behaupten kann, Technische Daten: Leuchtmittel: Osram Sirius HRI 132W Entladungslampe (inklusive), Farbtemperatur: 8500 K, Abstrahlwinkel: 3°, Steuerung: DMX (13 Kanäle), Master/Slave, Musiksteuerung, sehr leise 16 bit Steppermotoren für Pan- und Tilt-Bewegung (Geschwindigkeit einstellbar), 8-Facetten Prisma, Farbrad mit 14 Farben + Weiß + Splitfarben, Farbdurchlauf in beide Richtungen, Goborad mit 15 statischen Gobos + offen, motorischer Focus, mechanischer Shutter: 0.5 - 9 Hz, mechanischer Dimmer: 0-100 %, Schutzklasse: IP 20, DMX Ein- und Ausgang: 3pol. XLR, Strom Ein- und Ausgang: Power Twist, Spannungsversorgung: AC 100 - 240 V bei 50 - 60 Hz, Leistungsaufnahme: 150 W, Abmessungen: 355 x 300 x 484 mm, Gewicht: 8.9 kg555,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Ist ein Handbuch eine Monographie?
Ein Handbuch und eine Monographie sind zwei verschiedene Arten von Veröffentlichungen. Ein Handbuch ist in der Regel ein umfassendes Nachschlagewerk, das Informationen zu einem bestimmten Thema liefert, während eine Monographie ein wissenschaftliches Werk ist, das sich mit einem spezifischen Thema eingehend befasst. Obwohl beide Arten von Veröffentlichungen ähnliche Merkmale aufweisen können, wie z.B. eine strukturierte Darstellung von Informationen, sind sie in ihrem Zweck und ihrer Zielgruppe unterschiedlich. Ein Handbuch richtet sich oft an ein breiteres Publikum, während eine Monographie in der Regel für Fachleute oder Forscher geschrieben wird. In Bezug auf den Inhalt kann ein Handbuch verschiedene Autoren und Perspektiven enthalten, während eine Monographie normalerweise von einem einzigen Autor verfasst wird und eine zusammenhängende Argumentation präsentiert. Insgesamt kann man sagen, dass ein Handbuch und eine Monographie zwar beide Formen der Wissensvermittlung sind, aber in ihrer Struktur, ihrem Zweck und ihrer Zielgruppe deutlich voneinander abweichen. **
-
Ist ein Handbuch ein Lehrbuch?
Ein Handbuch und ein Lehrbuch haben ähnliche Funktionen, da sie beide Informationen und Anleitungen zu einem bestimmten Thema bieten. Allerdings gibt es einige Unterschiede zwischen den beiden. Ein Handbuch ist in der Regel praxisorientierter und dient dazu, konkrete Anleitungen und Hilfestellungen zu geben, während ein Lehrbuch eher theoretisch orientiert ist und Wissen vermittelt. Ein Handbuch kann auch als Nachschlagewerk dienen, um spezifische Probleme oder Fragen zu lösen, während ein Lehrbuch dazu dient, ein umfassendes Verständnis eines Themas zu vermitteln. Letztendlich hängt es von der Struktur und dem Inhalt des jeweiligen Handbuchs oder Lehrbuchs ab, ob man sie als dasselbe oder unterschiedlich betrachtet. **
-
Ist ein Handbuch ein Sammelband?
Ein Handbuch ist im Allgemeinen kein Sammelband. Ein Handbuch ist ein Nachschlagewerk, das spezifische Informationen zu einem bestimmten Thema oder einer bestimmten Tätigkeit bietet. Es ist in der Regel strukturiert und organisiert, um dem Leser einen schnellen Zugriff auf relevante Informationen zu ermöglichen. Ein Sammelband hingegen ist eine Sammlung von verschiedenen Texten oder Artikeln, die oft von verschiedenen Autoren verfasst wurden und sich um ein gemeinsames Thema drehen. Während ein Handbuch als praktisches Nachschlagewerk konzipiert ist, ist ein Sammelband eher dazu gedacht, verschiedene Perspektiven oder Ansätze zu einem Thema zu präsentieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.