Domain vermögensmasse.de kaufen?
Wir ziehen mit dem Projekt
vermögensmasse.de um.
Sind Sie am Kauf der Domain
vermögensmasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vermögensmasse.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
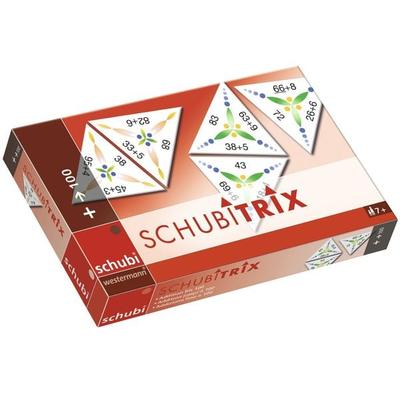
Ähnliche Suchbegriffe für Mathematik
Top-Angebote
Produkte zum Begriff Mathematik:
-
Mathematik DidaktikMathematik Didaktik , Praxishandbuch für die Sekundarstufe 1 und 2 , Innenraumbeleuchtungen > Lichter & Leuchten , Erscheinungsjahr: 200308, Produktform: Kartoniert, Titel der Reihe: Fachdidaktik##, Redaktion: Leuders, Timo, Seitenzahl/Blattzahl: 336, Keyword: Mathematik; Mathematik/Algebra/Geometrie; Gesamtschule; Grundschule 5-6; Gymnasium; Gymnasium (Sek.I); Hauptschule; Integrierte Gesamtschule; Kooperative Gesamtschule; Orientierungsstufe; Orientierungsstufe bzw. Klasse 5/6 an Grundschulen in Berlin und Brandenburg; Realschule; Sekundarschule; Sekundarschule (alle kombinierten Haupt- und Realschularten); Sekundarstufe II; Universität; Universitäten/Hochschulen; Fachliteratur f. Lehrer; Fachliteratur, Fachschema: Mathematik / Didaktik, Methodik~Bayern~Niederbayern~Oberbayern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Fachkategorie: Mathematik~Unterricht und Didaktik: Mathematik, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Sekundarstufe II~für die Sekundarstufe I~für die Hochschule~Für die Grundschule~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für die Mittelschule~Für die Oberschule~Für die Realschule~Für die Realschule plus~Für die Regelschule~Für die Regionale Schule / Regionalschule~Für die schulartunabhängige Orientierungsstufe~Für die Sekundarschule~Für die Stadtteilschule~Für die Werkrealschule / Hauptschule~Für das Gymnasium~Für die Hauptschule~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für das Kolleg~For vocational education and training, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Weiterführende Schulen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Pädagogik, Warnhinweis für Spielzeuge: Kein Warnhinweis erforderlich, Länge: 208, Breite: 146, Höhe: 20, Gewicht: 474, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mathematik praktisch: Pränumerik. mit CD, Schulbücher von Arbeitskreis MathematikIm praktischen DIN A5-Format bietet Ihnen dieses Buch umfassende Hinweise zur Unterrichtsgestaltung und zu Lernaktivitäten. Im Fokus stehen die zentralen Themengebiete der Pränumerik: Merkmale von Gegenständen, Vergleich von Gegenständen und Mengen, Gruppen- sowie Reihenbildung. Die vorgestellten Lernaktivitäten beziehen sich dabei auf die ganzkörperlich-somatische, die konkret-handelnde, die bildliche sowie die symbolische Lernebene. Diese breit gefächerte Ausrichtung ermöglicht Schülern vielfältige Zugänge zum Thema und wird damit ihren unterschiedlichen Lernvoraussetzungen gerecht. Dank eines perforierten Rands können alle Seiten des Buchs leicht herausgetrennt und so als praktische Kartei genutzt werden. Auf der beiliegenden CD finden Sie eine umfassende Sammlung an Arbeitsblättern sowie Fotos passend zu den Unterrichtsideen.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mathematik praktisch: Addition und Subtraktion, Schulbücher von Arbeitskreis MathematikIm praktischen DIN-A5-Format erhalten Sie in diesem Band eine Vielzahl an Ideen zur Unterrichtsgestaltung rund um das Thema Addition und Subtraktion im Zahlenraum bis 10. Die vorgestellten Lernaktivitäten beziehen sich dabei explizit auf die drei verschiedenen Lernebenen - konkret-handelnd, bildlich und symbolisch. Schüler mit geistiger Behinderung erhalten so vielfältige Zugänge zum Thema. Das Material ermöglicht es Ihnen, Ihren Unterricht gezielt auf die unterschiedlichen Lernvoraussetzungen abzustimmen. Dank des perforierten Rands können alle Seiten des Buchs leicht herausgetrennt und als praktische Kartei genutzt werden. Die beiliegende CD liefert eine umfassende Sammlung an Arbeitsblättern, Fotos und Materialhinweisen passend zu den vorgestellten Unterrichtsideen.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
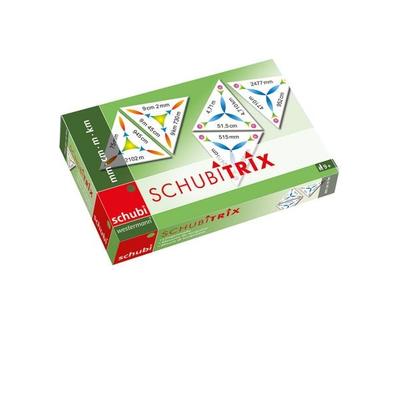
SCHUBITRIX MathematikMit Schubitrix Mathematik Lernt Jedes Kind Spielend Rechnen, Denn Hier Wird Nach Den Regeln Des Beliebten Dominospiels Geübt. Doch Aufgepasst: Es Müssen Immer Alle Drei Seiten Der Dreieckigen Spielkarten Im Auge Behalten Werden! Die Dreiecke Aus...17,50 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **

Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
Was ist der Unterschied zwischen Aktiva und Passiva?
Was ist der Unterschied zwischen Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen und Anlagen, die einen positiven Wert repräsentieren. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, wie Darlehen, Lieferantenkredite und Rückstellungen, die einen negativen Wert darstellen. Der Unterschied zwischen Aktiva und Passiva liegt also darin, dass Aktiva die positiven Werte eines Unternehmens darstellen, während Passiva die negativen Werte repräsentieren. Zusammen ergeben Aktiva und Passiva die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
Top-Angebote
Produkte zum Begriff Mathematik:
-
SCHUBITRIX MathematikMit Schubitrix Mathematik Lernt Jedes Kind Spielend Rechnen, Denn Hier Wird Nach Den Regeln Des Beliebten Dominospiels Geübt. Die Dreiecke Aus Stabilem Karton Werden So Aneinandergelegt, Dass Rechnung Und Ergebnis Zusammenpassen. Doch Aufgepasst: Es...17,50 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Mathematik DidaktikMathematik Didaktik , Praxishandbuch für die Sekundarstufe 1 und 2 , Innenraumbeleuchtungen > Lichter & Leuchten , Erscheinungsjahr: 200308, Produktform: Kartoniert, Titel der Reihe: Fachdidaktik##, Redaktion: Leuders, Timo, Seitenzahl/Blattzahl: 336, Keyword: Mathematik; Mathematik/Algebra/Geometrie; Gesamtschule; Grundschule 5-6; Gymnasium; Gymnasium (Sek.I); Hauptschule; Integrierte Gesamtschule; Kooperative Gesamtschule; Orientierungsstufe; Orientierungsstufe bzw. Klasse 5/6 an Grundschulen in Berlin und Brandenburg; Realschule; Sekundarschule; Sekundarschule (alle kombinierten Haupt- und Realschularten); Sekundarstufe II; Universität; Universitäten/Hochschulen; Fachliteratur f. Lehrer; Fachliteratur, Fachschema: Mathematik / Didaktik, Methodik~Bayern~Niederbayern~Oberbayern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Fachkategorie: Mathematik~Unterricht und Didaktik: Mathematik, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Sekundarstufe II~für die Sekundarstufe I~für die Hochschule~Für die Grundschule~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für die Mittelschule~Für die Oberschule~Für die Realschule~Für die Realschule plus~Für die Regelschule~Für die Regionale Schule / Regionalschule~Für die schulartunabhängige Orientierungsstufe~Für die Sekundarschule~Für die Stadtteilschule~Für die Werkrealschule / Hauptschule~Für das Gymnasium~Für die Hauptschule~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für das Kolleg~For vocational education and training, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Weiterführende Schulen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Pädagogik, Warnhinweis für Spielzeuge: Kein Warnhinweis erforderlich, Länge: 208, Breite: 146, Höhe: 20, Gewicht: 474, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mathematik praktisch: Pränumerik. mit CD, Schulbücher von Arbeitskreis MathematikIm praktischen DIN A5-Format bietet Ihnen dieses Buch umfassende Hinweise zur Unterrichtsgestaltung und zu Lernaktivitäten. Im Fokus stehen die zentralen Themengebiete der Pränumerik: Merkmale von Gegenständen, Vergleich von Gegenständen und Mengen, Gruppen- sowie Reihenbildung. Die vorgestellten Lernaktivitäten beziehen sich dabei auf die ganzkörperlich-somatische, die konkret-handelnde, die bildliche sowie die symbolische Lernebene. Diese breit gefächerte Ausrichtung ermöglicht Schülern vielfältige Zugänge zum Thema und wird damit ihren unterschiedlichen Lernvoraussetzungen gerecht. Dank eines perforierten Rands können alle Seiten des Buchs leicht herausgetrennt und so als praktische Kartei genutzt werden. Auf der beiliegenden CD finden Sie eine umfassende Sammlung an Arbeitsblättern sowie Fotos passend zu den Unterrichtsideen.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
Ähnliche Suchbegriffe für Mathematik
-
Mathematik praktisch: Addition und Subtraktion, Schulbücher von Arbeitskreis MathematikIm praktischen DIN-A5-Format erhalten Sie in diesem Band eine Vielzahl an Ideen zur Unterrichtsgestaltung rund um das Thema Addition und Subtraktion im Zahlenraum bis 10. Die vorgestellten Lernaktivitäten beziehen sich dabei explizit auf die drei verschiedenen Lernebenen - konkret-handelnd, bildlich und symbolisch. Schüler mit geistiger Behinderung erhalten so vielfältige Zugänge zum Thema. Das Material ermöglicht es Ihnen, Ihren Unterricht gezielt auf die unterschiedlichen Lernvoraussetzungen abzustimmen. Dank des perforierten Rands können alle Seiten des Buchs leicht herausgetrennt und als praktische Kartei genutzt werden. Die beiliegende CD liefert eine umfassende Sammlung an Arbeitsblättern, Fotos und Materialhinweisen passend zu den vorgestellten Unterrichtsideen.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHUBITRIX MathematikMit Schubitrix Mathematik Lernt Jedes Kind Spielend Rechnen, Denn Hier Wird Nach Den Regeln Des Beliebten Dominospiels Geübt. Doch Aufgepasst: Es Müssen Immer Alle Drei Seiten Der Dreieckigen Spielkarten Im Auge Behalten Werden! Die Dreiecke Aus...17,50 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Was ist der Unterschied zwischen Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen und Anlagen, die einen positiven Wert repräsentieren. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, wie Darlehen, Lieferantenkredite und Rückstellungen, die einen negativen Wert darstellen. Der Unterschied zwischen Aktiva und Passiva liegt also darin, dass Aktiva die positiven Werte eines Unternehmens darstellen, während Passiva die negativen Werte repräsentieren. Zusammen ergeben Aktiva und Passiva die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.