Domain vermögensmasse.de kaufen?
Wir ziehen mit dem Projekt
vermögensmasse.de um.
Sind Sie am Kauf der Domain
vermögensmasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vermögensmasse.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **

Ähnliche Suchbegriffe für Konformität
Top-Angebote
Produkte zum Begriff Konformität:
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EU-Konformität für elektrotechnische und elektronische Produkte, Fachbücher von Helmut KuntzJedes elektrische bzw. elektronische Gerät, das in der EU verkauft wird, muss den gesetzlichen Anforderungen entsprechen. Sie als Hersteller oder Inverkehrbringer müssen dazu im Rahmen der CE-Kennzeichnung eine gültige Konformitätserklärung abgeben. Das Problem besteht darin zu wissen, welche Richtlinien für ein Produkt gelten, wie man diese anwendet, wer welche Informationen bereitstellen muss und wer letztlich verantwortlich für die Konformität ist. Dieses Buch bietet dazu die notwendige Orientierung: - Fundiertes Basiswissen, um gegenüber Herstellern, Kunden, Überwachungsbehörden und Prüfstellen ein zuverlässiger Partner zu sein - Führung durch die Konformitätsvielfalt elektronischer Produkte, Klärung der Verantwortlichkeiten bei Zuliefer- und Handelsketten - Wege zur Konformitätserklärung anhand von Praxisbeispielen - Auflistung der notwendigen Begleitunterlagen - Herausfinden der zulässigen Normenstände, um die Gültigkeit von Konformitätserklärungen prüfen zu können Anhand der meist geltenden Richtlinien für elektromagnetische Verträglichkeit (EMV), elektrische Sicherheit (NSP), Funk (RED), Ökodesign, Schadstoffgrenzen (RoHS) und Produktsicherheit wird das Prinzip der Konformitätsbewertung vermittelt. Zusätzlich werden auch Richtlinien erklärt, die keine CE-Kennzeichnung kennen, aber ebenso einzuhalten sind.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **

Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
Was ist der Unterschied zwischen Aktiva und Passiva?
Was ist der Unterschied zwischen Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen und Anlagen, die einen positiven Wert repräsentieren. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, wie Darlehen, Lieferantenkredite und Rückstellungen, die einen negativen Wert darstellen. Der Unterschied zwischen Aktiva und Passiva liegt also darin, dass Aktiva die positiven Werte eines Unternehmens darstellen, während Passiva die negativen Werte repräsentieren. Zusammen ergeben Aktiva und Passiva die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
Top-Angebote
Produkte zum Begriff Konformität:
-
ABB IT8-FIPS Konformität, FIPS 140-2 Level 12CQG150315S4061 IT8-FIPS Das Modul IT8-FIPS ermöglicht dem Jace IT-8000 Controller FIPS140-2 Level 1 Konformität. Benötigt das zertifizierte Bouncy Castle Modul, welches ab einer Version 4.6 oder später integriert ist.821,26 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
Ähnliche Suchbegriffe für Konformität
-
EU-Konformität für elektrotechnische und elektronische Produkte, Fachbücher von Helmut KuntzJedes elektrische bzw. elektronische Gerät, das in der EU verkauft wird, muss den gesetzlichen Anforderungen entsprechen. Sie als Hersteller oder Inverkehrbringer müssen dazu im Rahmen der CE-Kennzeichnung eine gültige Konformitätserklärung abgeben. Das Problem besteht darin zu wissen, welche Richtlinien für ein Produkt gelten, wie man diese anwendet, wer welche Informationen bereitstellen muss und wer letztlich verantwortlich für die Konformität ist. Dieses Buch bietet dazu die notwendige Orientierung: - Fundiertes Basiswissen, um gegenüber Herstellern, Kunden, Überwachungsbehörden und Prüfstellen ein zuverlässiger Partner zu sein - Führung durch die Konformitätsvielfalt elektronischer Produkte, Klärung der Verantwortlichkeiten bei Zuliefer- und Handelsketten - Wege zur Konformitätserklärung anhand von Praxisbeispielen - Auflistung der notwendigen Begleitunterlagen - Herausfinden der zulässigen Normenstände, um die Gültigkeit von Konformitätserklärungen prüfen zu können Anhand der meist geltenden Richtlinien für elektromagnetische Verträglichkeit (EMV), elektrische Sicherheit (NSP), Funk (RED), Ökodesign, Schadstoffgrenzen (RoHS) und Produktsicherheit wird das Prinzip der Konformitätsbewertung vermittelt. Zusätzlich werden auch Richtlinien erklärt, die keine CE-Kennzeichnung kennen, aber ebenso einzuhalten sind.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
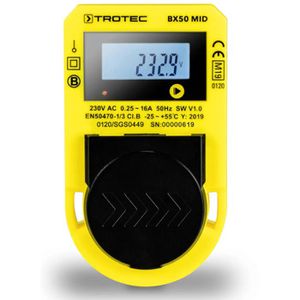
Trotec Energiekostenmessgerät BX50 MID, für außen, 1 einstellbarer Stromtarif, MID-KonformitätMID-Konformität für gewerbliche Energieverbrauchsmessung Nicht manipulierbarer Zähler dank Plombierschlitze zur Steckersicherung gemäß Mess- & Eichgesetz (MessEG) Steckdose mit Federklappdeckel schützt das Messgerät vor Verschmutzung Misst den Stromverbrauch von angeschlossenen Geräten bis 999.999,875 Kilowattstunden (kWh) Berechnet die Energiekosten basierend auf dem aktuell manuell hinterlegten Strompreis Zusätzlich kann die Spannung, Stromstärke, Frequenz und Leistung gemessen werden 1 individuell einstellbarer Stromtarif LC-Display mit Hintergrundbeleuchtung sorgt für gute Ablesbarkeit Einfache Installation indem das Gerät zwischen Steckdose und Verbraucher geschaltet wird Hohe Benutzerfreundlichkeit durch 1-Tasten-Bedienung Sorgt für besseres Verständnis des eigenen Energieverbrauchs Stromversorgung über Netzstrom Produktabmessungen: (HxBxT) 11,9 x 7,7 x 6,8 cm, Gewicht: 155 g Merkmale: Anzeige: Momentanverbrauch, Tagesverbrauch, Gesamtverbrauch Ausführung: mit MID-Konformität, mit Datenlogger42,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Was ist der Unterschied zwischen Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen und Anlagen, die einen positiven Wert repräsentieren. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, wie Darlehen, Lieferantenkredite und Rückstellungen, die einen negativen Wert darstellen. Der Unterschied zwischen Aktiva und Passiva liegt also darin, dass Aktiva die positiven Werte eines Unternehmens darstellen, während Passiva die negativen Werte repräsentieren. Zusammen ergeben Aktiva und Passiva die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.