Domain vermögensmasse.de kaufen?
Wir ziehen mit dem Projekt
vermögensmasse.de um.
Sind Sie am Kauf der Domain
vermögensmasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vermögensmasse.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **

Ähnliche Suchbegriffe für Briefen
Top-Angebote
Produkte zum Begriff Briefen:
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstbildnis in Briefen III, Fachbücher von Edith SteinDas Fachbuch "Selbstbildnis in Briefen III" bietet einen tiefen Einblick in das Leben und die Gedankenwelt von Edith Stein, einer bedeutenden Philosophin und Ordensfrau des 20. Jahrhunderts. Die hier versammelten Briefe, die zwischen 1917 und 1938 verfasst wurden, dokumentieren die enge Freundschaft zwischen Stein und Roman Ingarden, einem ihrer engsten Vertrauten. Diese Korrespondenz offenbart eine facettenreiche Persönlichkeit, die nicht nur philosophische Überlegungen anstellt, sondern auch ihre persönlichen Sehnsüchte, Enttäuschungen und die Suche nach ihrem Lebensweg teilt. Die Briefe sind nicht nur ein Zeugnis ihrer Freundschaft, sondern auch ein wertvolles Dokument der philosophischen Strömungen und der intellektuellen Auseinandersetzungen der damaligen Zeit. Leserinnen und Leser erhalten somit einen einzigartigen Zugang zu den inneren Gedanken und Emotionen einer der einflussreichsten Denkerinnen ihrer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
Was ist der Unterschied zwischen Aktiva und Passiva?
Was ist der Unterschied zwischen Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen und Anlagen, die einen positiven Wert repräsentieren. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, wie Darlehen, Lieferantenkredite und Rückstellungen, die einen negativen Wert darstellen. Der Unterschied zwischen Aktiva und Passiva liegt also darin, dass Aktiva die positiven Werte eines Unternehmens darstellen, während Passiva die negativen Werte repräsentieren. Zusammen ergeben Aktiva und Passiva die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
Top-Angebote
Produkte zum Begriff Briefen:
-
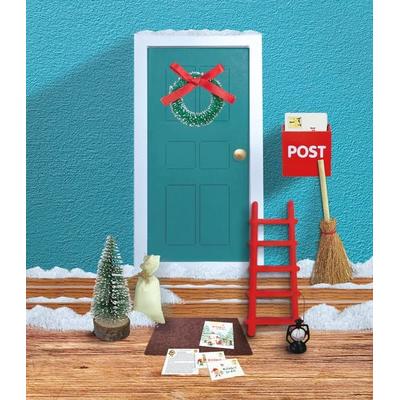
Wichteltüre mit 24 Briefen 'Adventskalender'Wichteltüre Als Adventskalender: Wichteltüre Set Mit 24 Mini Botschaften Vom Wichtel... Inhalt: Tür Fußmatte Leiter Laterne Weihnachtsbaum Briefkasten Besen Geschenksack Elternbrief 24 Wichtelbriefe Klebepads11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
Ähnliche Suchbegriffe für Briefen
-
Selbstbildnis in Briefen III, Fachbücher von Edith SteinDas Fachbuch "Selbstbildnis in Briefen III" bietet einen tiefen Einblick in das Leben und die Gedankenwelt von Edith Stein, einer bedeutenden Philosophin und Ordensfrau des 20. Jahrhunderts. Die hier versammelten Briefe, die zwischen 1917 und 1938 verfasst wurden, dokumentieren die enge Freundschaft zwischen Stein und Roman Ingarden, einem ihrer engsten Vertrauten. Diese Korrespondenz offenbart eine facettenreiche Persönlichkeit, die nicht nur philosophische Überlegungen anstellt, sondern auch ihre persönlichen Sehnsüchte, Enttäuschungen und die Suche nach ihrem Lebensweg teilt. Die Briefe sind nicht nur ein Zeugnis ihrer Freundschaft, sondern auch ein wertvolles Dokument der philosophischen Strömungen und der intellektuellen Auseinandersetzungen der damaligen Zeit. Leserinnen und Leser erhalten somit einen einzigartigen Zugang zu den inneren Gedanken und Emotionen einer der einflussreichsten Denkerinnen ihrer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anonymität in Briefen des 18. und 19. J, FachbücherEpistolare Anonymität ist im Gegensatz zu anonymer Autorschaft bislang kaum untersucht worden. Auf den ersten Blick scheint Anonymität für epistolares Schreiben keine grosse Relevanz zu besitzen. Im Gegensatz zu literarischen Texten weiss man in Briefwechseln meist immer, mit wem man es zu tun hat. Persönliche und konkrete Adressierung ist eine Voraussetzung für das Versenden und Empfangen von Briefen. Foucaults (nicht nur) in der Briefforschung viel diskutiertes Statement, dass ein Brief keinen Autor, sondern vielmehr einen Unterzeichner ("signataire") habe, unterstützt diese Annahme. Doch ist das wirklich so? Bietet der private Brief in seiner medialen Flexibilität und Mehrdimensionalität neben vielfältigen Möglichkeiten der Variation und Inszenierung des eigenen Selbst nicht auch Gradierungen einer relativen Anonymität Raum? Und zwar im Sinne einer Vorläufigkeit, partiellen Identifikation und Adressierung unterschiedlicher Personenkreise, denen der Name von Autoren, Verfassern, Werken oder anderen Entitäten eben bekannt ist oder nicht? Hier setzt der Band an und nimmt das Phänomen von Anonymität in Briefen in den Blick. Das Verhältnis von öffentlicher Anonymität und privater bzw. nicht-öffentlicher Kommunikation sowie die Durchlässigkeit zwischen epistolarer und gedruckter Kommunikation steht ebenso im Zentrum wie spezifische Strategien der Anonymisierung in Briefen und Potenziale der digitalen Humanwissenschaften.99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Macht und Rivalität in Briefen, Fachbücher von Paolo RaileBriefe waren am Beginn des 20. Jahrhunderts, der Entstehungszeit der grossen tiefenpsychologischen Schulen wie der Psychoanalyse oder der Individualpsychologie, ein weit verbreitetes und etabliertes Fernkommunikationsmittel. Darin wurden nicht nur fachliche Themen erörtert, sondern auch Machtverhältnisse verhandelt und über Rivalen hergezogen. In diesem Buch stehen die Sendschreiben der damaligen Tiefenpsycholog*innen im Zentrum der Aufmerksamkeit, denn gerade dort werden Aussagen über Konfliktpartner*innen oder Machtstrukturen unverblümt mitgeteilt, die ansonsten in keinem wissenschaftlichen Aufsatz oder Buch in dieser Klarheit zu finden sind. Neben der Rivalität zwischen dem Freudschen Hühnerstall und der Adlerschen Affenbande werden auch die Konflikte um das Zentralblatt für Psychoanalyse, die Frage der Laienanalyse oder das geheime Komitee detailliert aufgearbeitet. Den Abschluss bildet ein Fazit, das den Bogen bis in die Gegenwart und zu den heutigen Rivalitäten an universitären und ausseruniversitären wissenschaftlichen Organisationen spannt.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Was ist der Unterschied zwischen Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen und Anlagen, die einen positiven Wert repräsentieren. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, wie Darlehen, Lieferantenkredite und Rückstellungen, die einen negativen Wert darstellen. Der Unterschied zwischen Aktiva und Passiva liegt also darin, dass Aktiva die positiven Werte eines Unternehmens darstellen, während Passiva die negativen Werte repräsentieren. Zusammen ergeben Aktiva und Passiva die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.